分享嘉宾
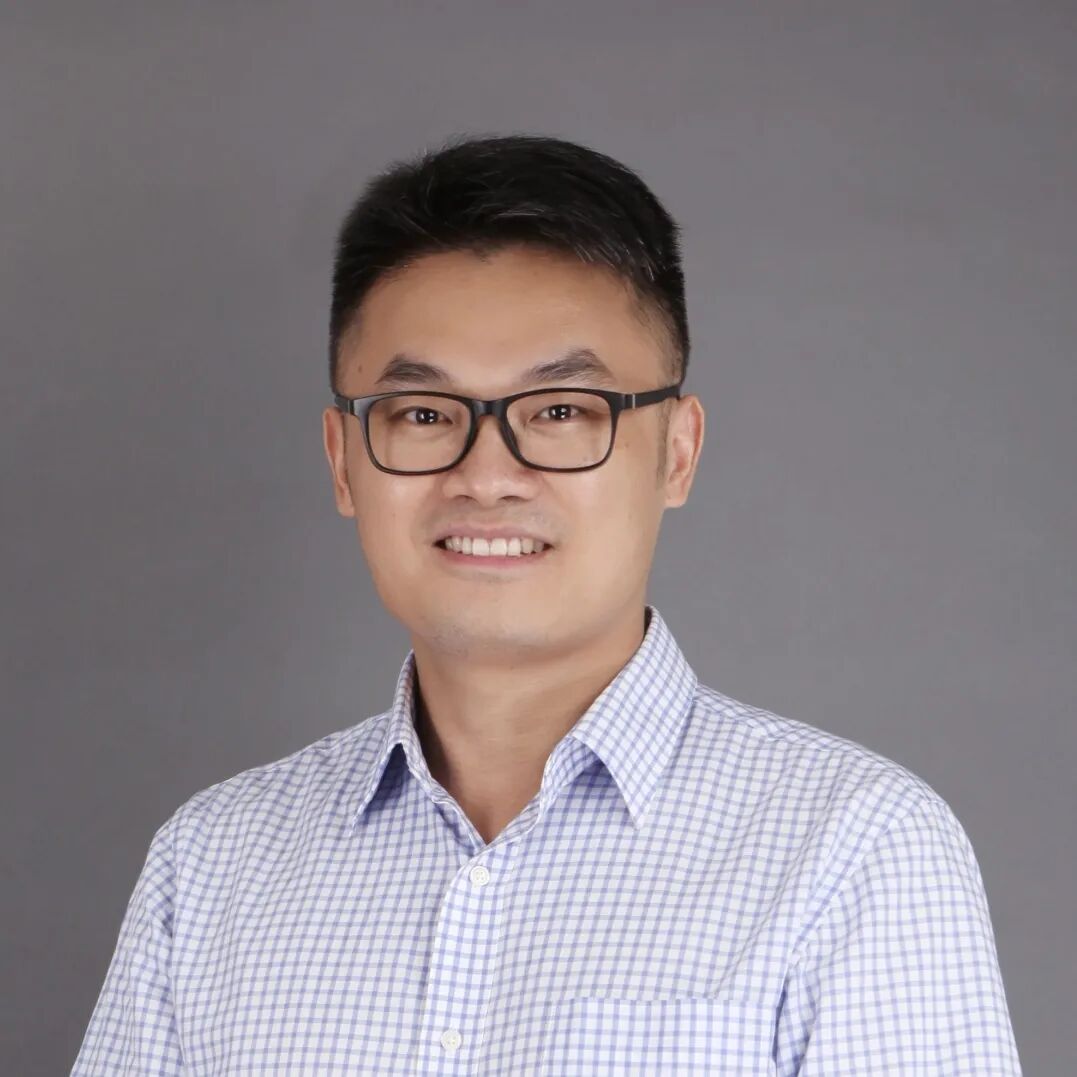
蒋 静 先生
新能源产业观察者
公众号“Mr蒋静的资本圈”创建人
全网粉丝50万+
从“制造业为中心”扩展到“应用场景为中心”
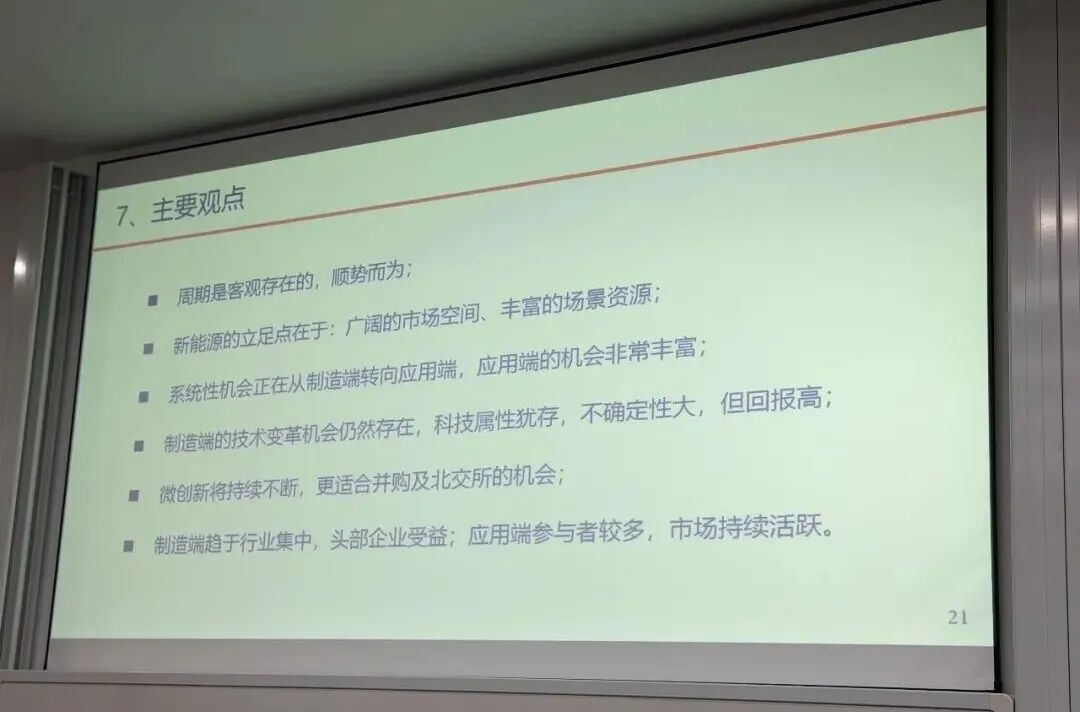
新能源行业上下半场最本质的区别在于核心逻辑的切换。上半场是从0到10的阶段,整个产业围绕制造业展开,企业追求技术进步、产能扩张和一体化布局,政策层面也以扶持制造业实现平价上网为目标。而下半场进入从10到N的阶段,产业重心转向应用场景。政策目标从支持制造变为消化庞大产能、推动新能源渗透到各个领域;企业追求从产能规模转向合作伙伴与生态布局。
行业增速放缓但结构分化显著
新能源整体正从高速发展进入低速发展期,但并非全面衰退,而是呈现明显的结构性分化。风电和光伏装机增速明显放缓,新能源汽车渗透率已至50%左右,国内同比增长接近负数,但出口增速明显快于国内。与此同时,储能数据非常亮眼,从去年开始呈“大干快上”态势,累计装机增长迅猛;在资本市场方面,尽管IPO整体收紧,但新能源领域的上市通道并未完全关闭,系统性机会在减弱,但阿尔法机会仍然丰富。
政策市场化、微创新与全球化构成核心引擎
新能源行业的驱动力可归纳为政策、技术创新和全球化三个维度,三者共振驱动产业周期波动。政策层面最显著的变化是从“碳排放概念”转向“经济支柱”定位,过去一年的政策集中指向市场化——136号文推动上网电价市场化、分时电价调整、电力现货交易等,同时配套虚拟电厂、配电网、绿电直连等刺激需求的政策,形成“一手市场化改革、一手刺激需求场景”的组合拳。技术创新方面,大的技术迭代已明显放缓,但微创新持续不断——光伏的去银化、锂电的硅碳负极、电芯的大容量化等。全球化方面,重点在于构建“极致的市场能力+极致的产品能力”,做到全球多市场覆盖而非依赖单一区域。
新型电力系统与算电协同
新型电力系统的核心矛盾源于风光装机的间歇性与波动性。目前数据揭示了光储之间的“水多加面、面多加水”关系,一旦配比达标,光伏与储能会协同趋稳。关于中美差异理解算电协同的前提:美国缺电催生了太空光伏、太空算力、高压直流配电等前沿创新;中国目前不缺电,核电更多是战略价值考量。算力用电虽需求大增速快,但不同层级的算力中心需要匹配不同的电源方案,这一交叉领域将衍生出大量子课题和投资机会。
海量新能源资产正在“房地产化”
新能源天然具有强金融属性:资金密集、需要杠杆、初期投资大、有稳定可预期的现金流、初期可融资后期可退出。整个商业链条与房地产相似:开发能力(选城市、选区位、选品种)→融资能力(资本金+银行杠杆)→运营能力(电力交易、招商引资)→交易变现(REITs、ABS、并购退出)→滚动开发。但最大的短板在于资产定价能力的严重缺失——标准化程度低,交易价格仍高度依赖主体信用而非基础资产质量,“有定价权但没定价能力”的矛盾突出。
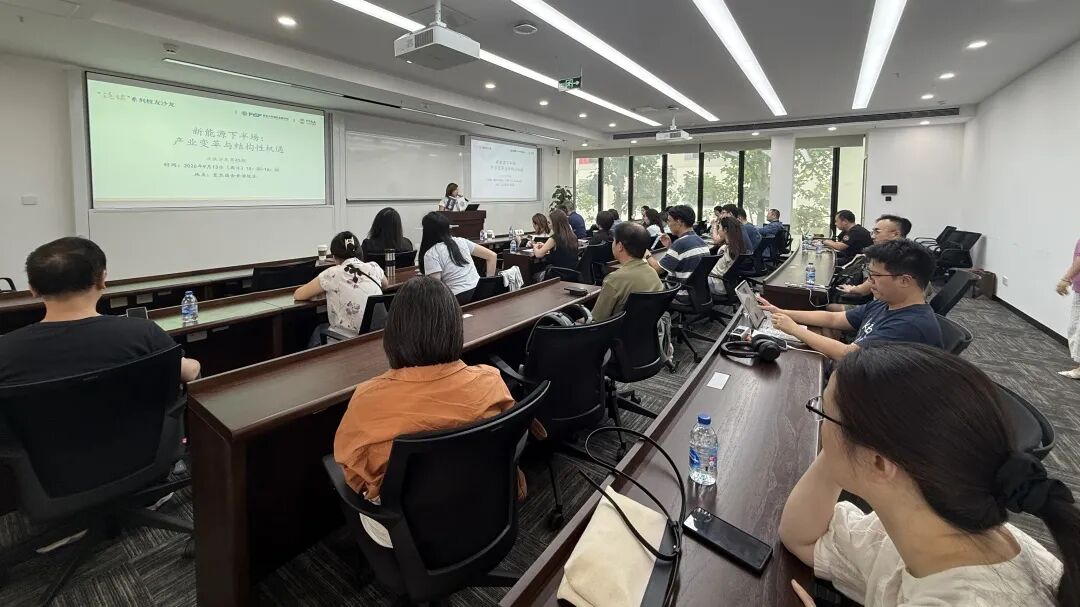
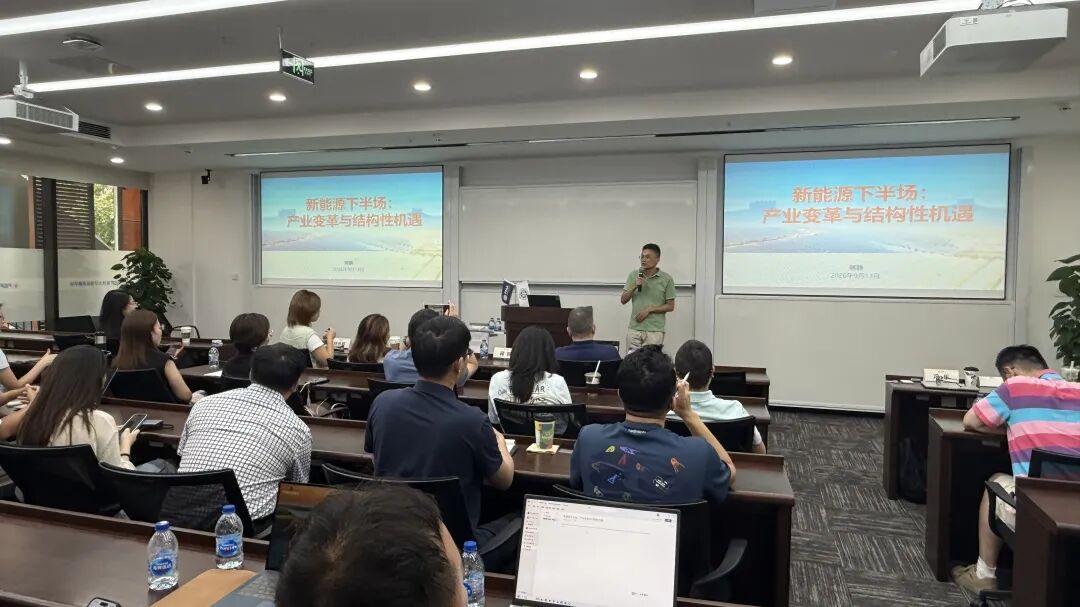
第45期
新能源下半场:产业变革与结构性机遇
能源转型是一场长周期的生产力革命:是价值链重构与能力升级的新起点——从规模扩张走向效率提升,从单一制造走向系统运营,从国内市场走向全球生态。这条路上,系统性贝塔在收窄,但属于中国的结构性阿尔法才刚刚展开。
本期沙龙主理人
陆含初 校友
金融MBA PT 2021级
复星集团总部人力资源副总监
关于泛谈
泛浩摩苍复友至,谈笑古今旦无妨。2022年9月,复旦国金校友会正式推出“泛谈”系列校友沙龙,旨在为校友打造终身学习互动平台。沙龙每两周一次,交替在周日下午与周三晚间举行,以20-50人的闭门小规模深度交流为主。校友嘉宾携手学界教授、业界大咖共话所趣,互相赋能。
征集令
亲爱的复旦国金校友,泛谈沙龙邀您共创!
欢迎有意参与策划和分享的校友
扫码或联络主创团队
来源:公众号 复旦国金校友会